原创网
搜索
登录
邮箱登录 / 注册
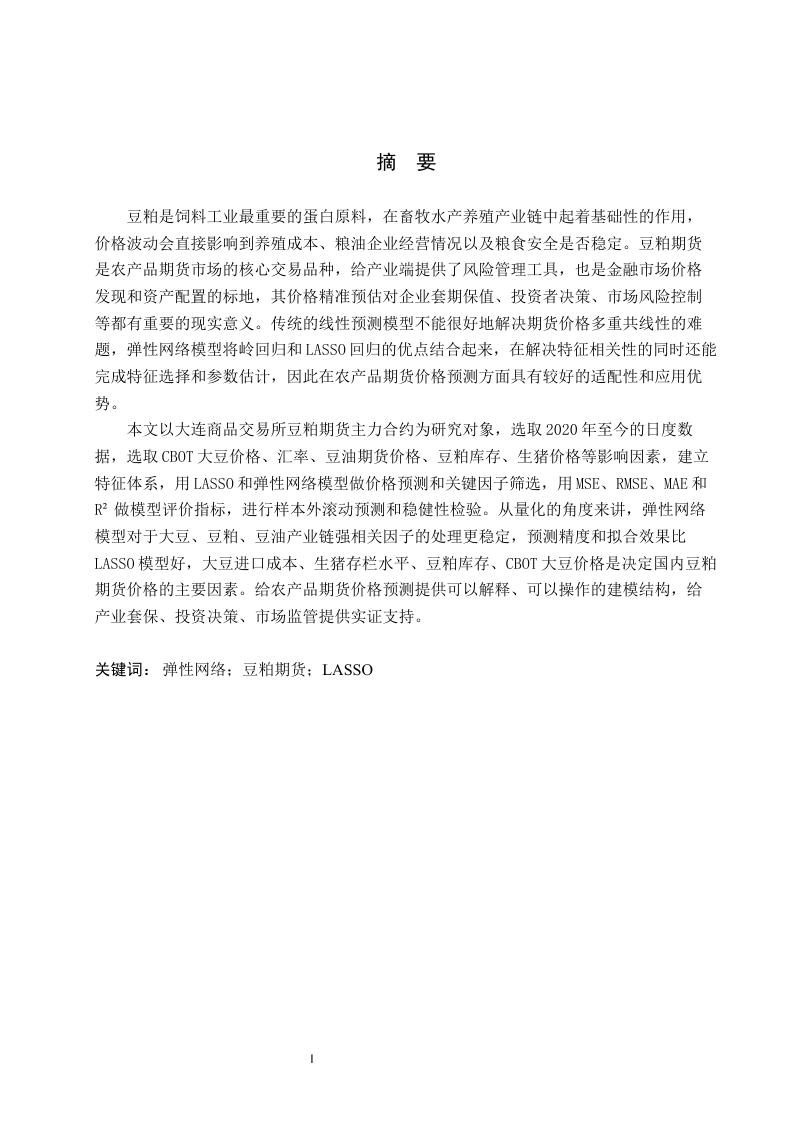
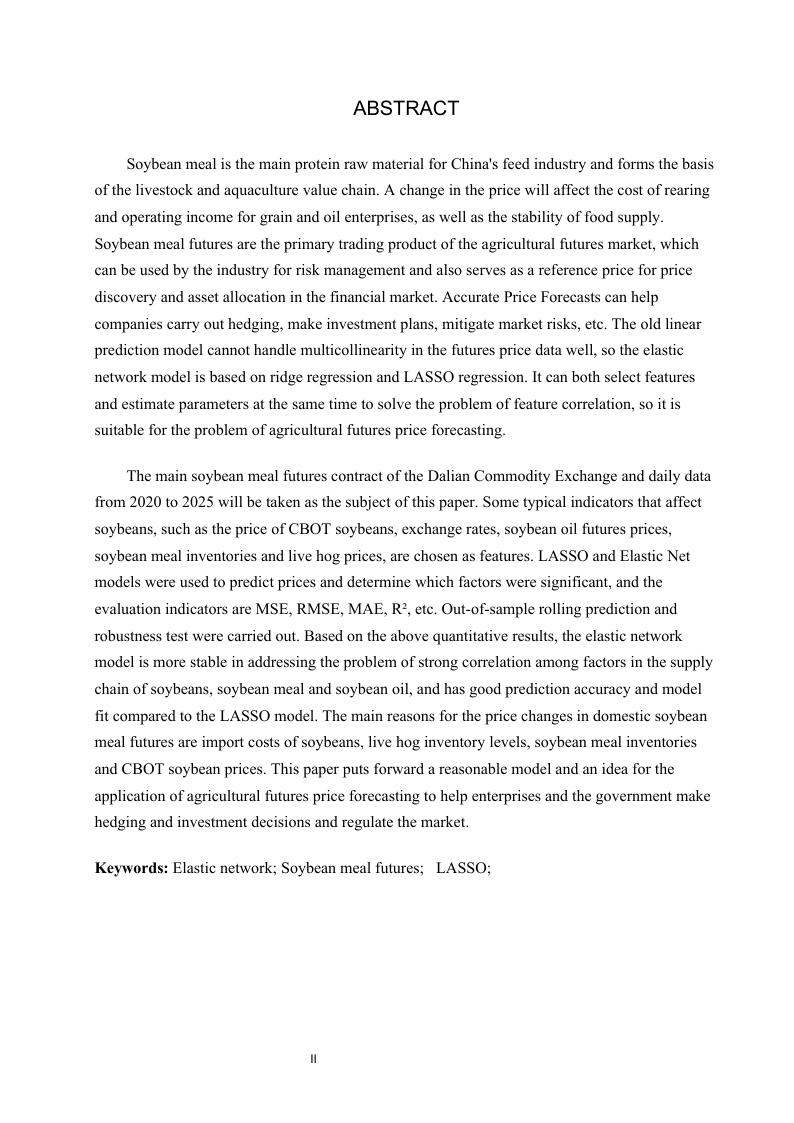
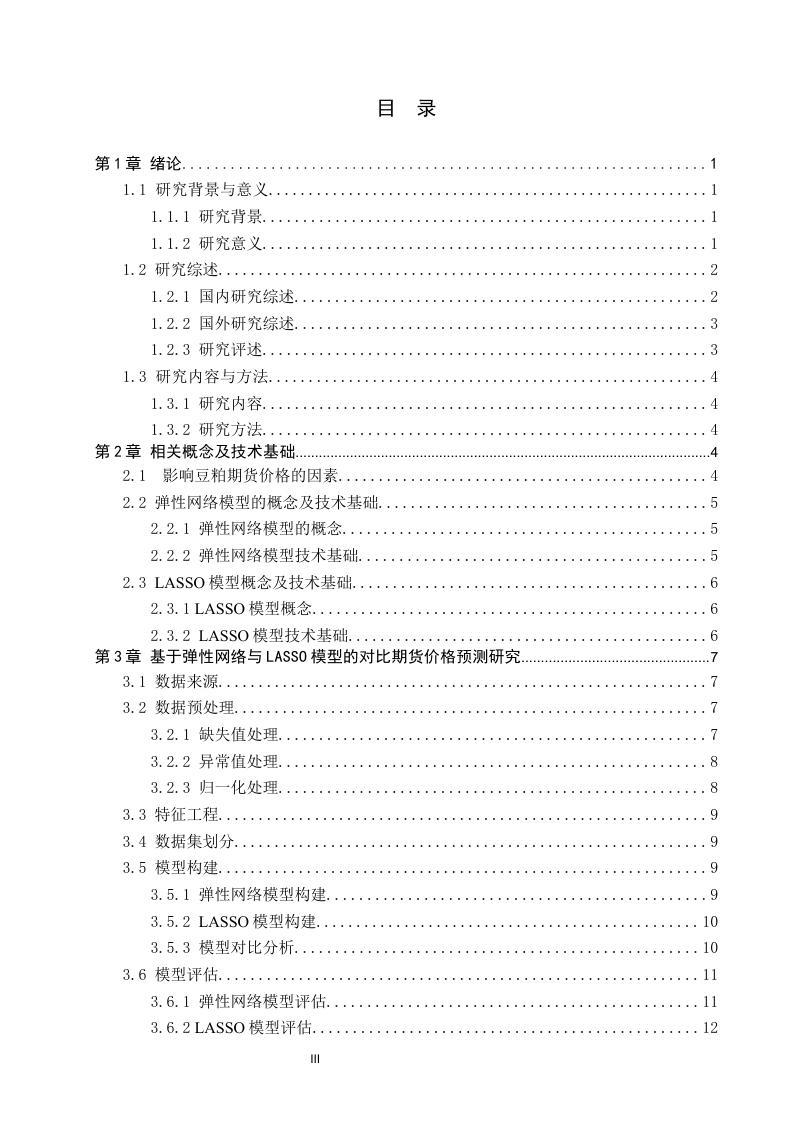
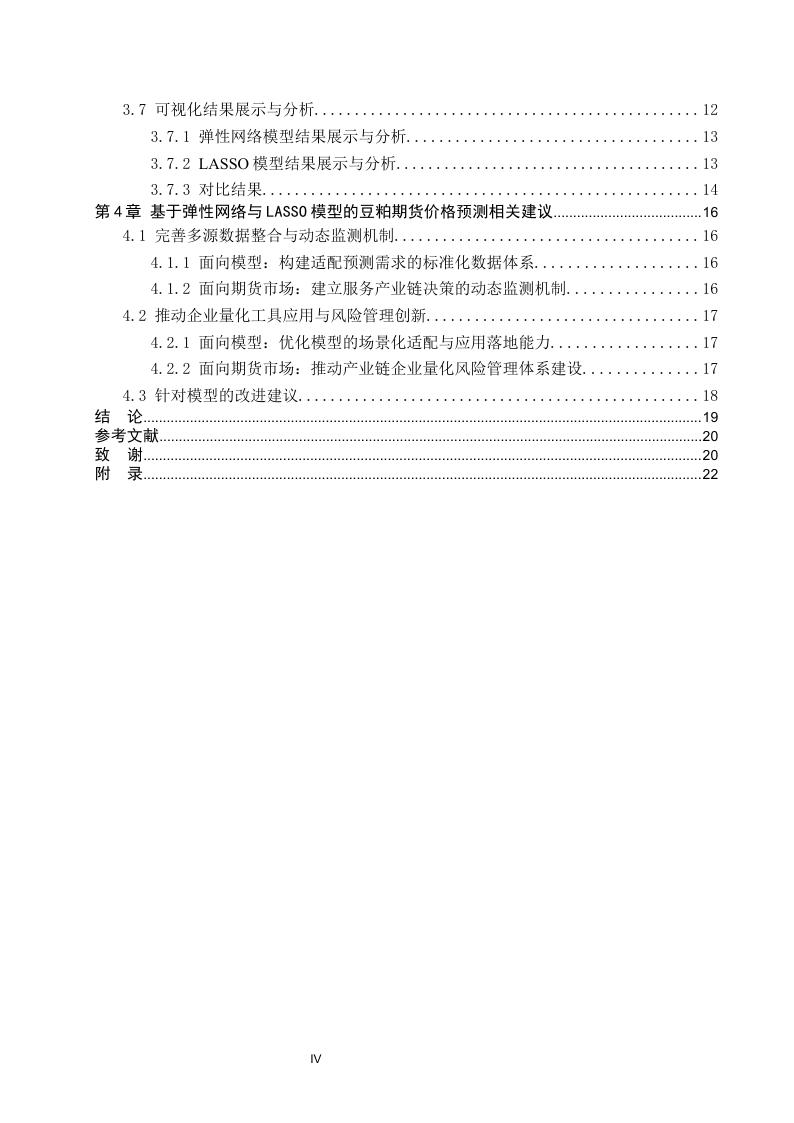
基于弹性网络与LASSO模型对比的价格预测研究——以豆粕期货为例
分类:金融科技
年份:2026
格式:docx
页数:6页
大小:946.43KB
浏览:5
¥
35.00
立即购买
登录后收藏
内容预览
第1页 / 共6页
第2页 / 共6页
第3页 / 共6页
第4页 / 共6页
第5页 / 共6页
第6页 / 共6页
以上为部分页面试读,购买后可下载完整文档(docx,946.43KB)。
登录
后可申请补充缺失的页面或章节。
相关文档
金融科技背景下商业银行绿色信贷的实证研究
基于SVM的人民币对美元汇率涨跌预测研究
基于LSTM模型对上证50指数价格预测研究
基于GARCH模型族的股票价格波动率预测研究---以贵州茅台股票为例
基于LightGBM模型的行业指数价格预测研究--以大健康行业为例
基于XGBoost模型的可选消费行业指数价格预测研究
基于SARIMAX模型的沪深300指数价格预测研究
基于SVR模型的医药行业指数价格预测研究
在线客服
扫码添加客服微信